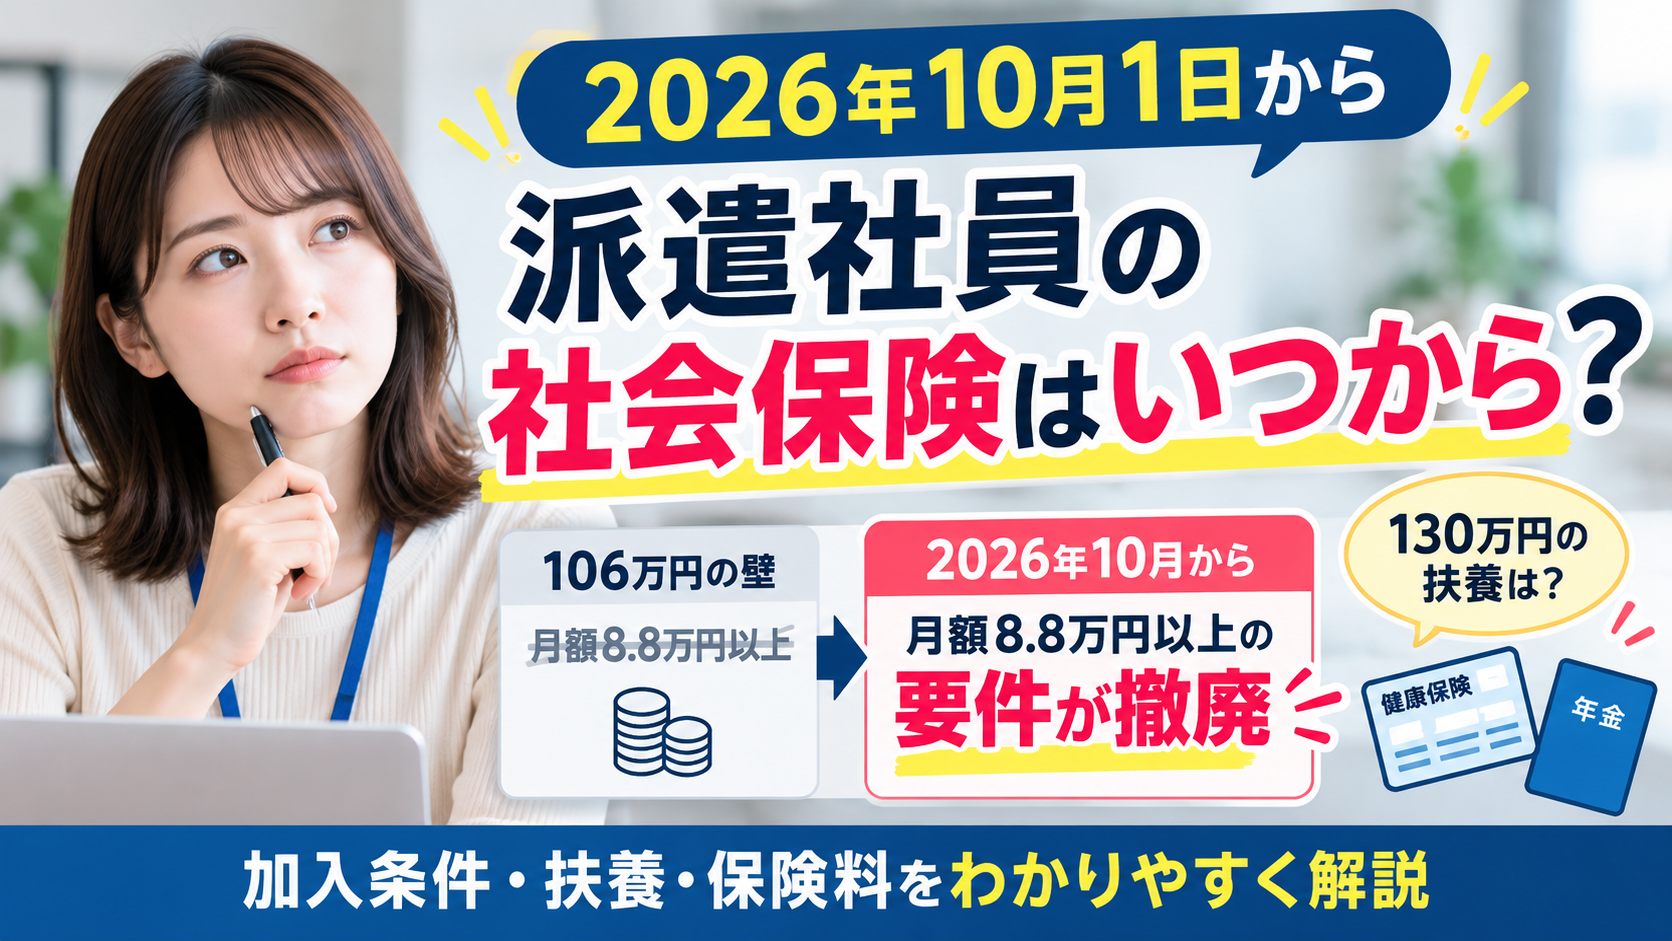
「派遣社員は社会保険に入らないといけない?」
「週20時間くらいの勤務でも加入する?」
「2026年10月から106万円の壁がなくなったって本当?」
「配偶者の扶養から外れるのはどんな場合?」
派遣で働くとき、健康保険や厚生年金の加入条件は分かりにくいですよね。
しかも、2026年10月1日から、短時間労働者の社会保険加入に使われていた「月額8.8万円以上」という賃金要件が実際に撤廃されました。
そのため、これまでの「106万円の壁」を基準に働き方を決めていると、現在の制度とズレる可能性があります。
結論からいうと、派遣社員も社会保険の加入条件を満たせば、健康保険・厚生年金に加入します。
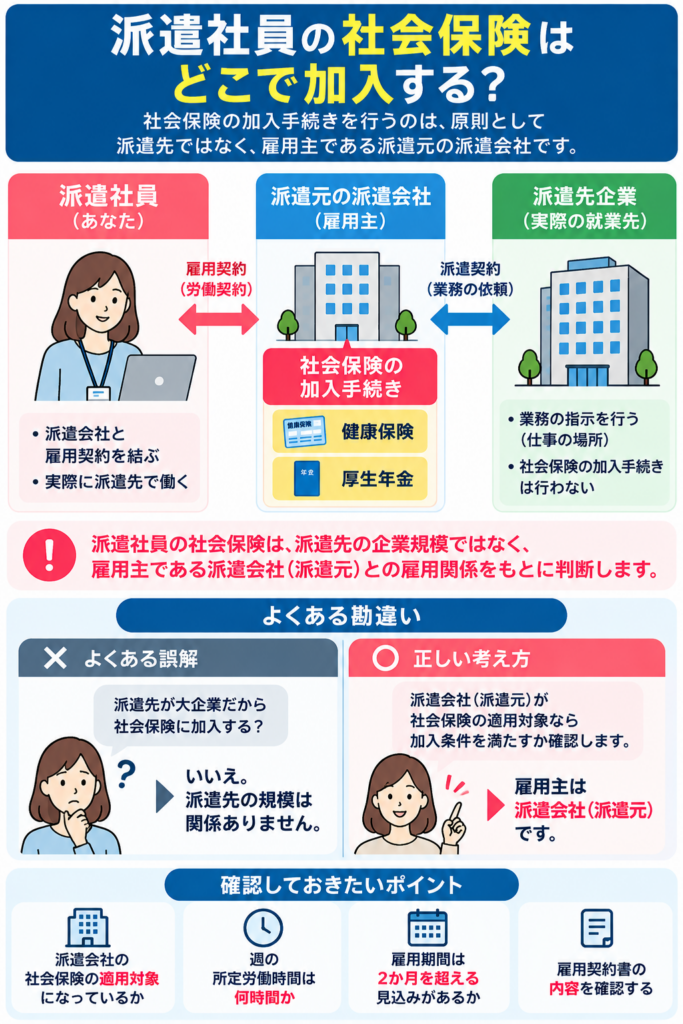
そして派遣社員の場合、社会保険の加入手続きを行うのは、原則として派遣先ではなく雇用主である派遣元の派遣会社です。
この記事の結論
- 2026年10月1日に短時間労働者の月額8.8万円という賃金要件は撤廃された
- 短時間労働者は、原則として「週20時間以上・学生ではない・2か月を超えて雇用される見込み・企業規模など」を確認する
- 4分の3基準を満たす場合は、短時間労働者向けの企業規模要件とは別に社会保険の対象になる
- 派遣社員は、原則として派遣元の派遣会社との雇用関係をもとに判断する
- 「106万円」と「130万円」は同じものではない
この記事では、人材派遣営業として約8年間働いてきた経験も踏まえながら、派遣社員が実際に確認すべきポイントまで分かりやすく解説します。
- 派遣社員は社会保険に加入する?
- 派遣社員の社会保険はいつから?
- 2026年10月1日から何が変わった?
- 派遣社員の社会保険の加入条件
- 「週20時間以上なら必ず加入」は本当?
- 「106万円の壁」はなくなった?
- 企業規模要件は2026年10月には変わらない
- 配偶者の扶養に入っている場合はどうなる?
- 「106万円」と「130万円」は何が違う?
- 130万円を一時的に超えたら扶養から外れる?
- 社会保険料はいくらかかる?
- 社会保険に加入すると手取りは減る?
- 2026年10月から「保険料調整制度」も始まった
- 短期派遣でも社会保険に入る?
- 派遣会社に登録しただけでも社会保険に入る?
- 派遣先が変わったら社会保険はどうなる?
- 派遣会社を変えたら社会保険はどうなる?
- 健康保険証はどうなる?2026年現在はマイナ保険証が基本
- 派遣会社に社会保険について確認する方法
- 派遣営業経験8年から見ても「加入条件を自己判断しない」ことが大切
- 派遣社員の社会保険でよくある質問
- まとめ|派遣社員の社会保険は「106万円」ではなく加入条件全体で確認しよう
- あわせて読みたい
- 参考にした公的情報
派遣社員は社会保険に加入する?
はい。派遣社員も、加入条件を満たせば健康保険・厚生年金保険に加入します。
ここで派遣ならではのポイントがあります。
社会保険の加入手続きをするのは、基本的に派遣先ではなく派遣元の派遣会社です。
たとえば、A派遣会社と雇用契約を結び、B社へ派遣されている場合、雇用関係があるのはA派遣会社です。そのため、社会保険の加入手続きも原則としてA派遣会社が行います。
「大企業へ派遣されているから社会保険に入る」「派遣先が小さいから入らない」という単純な判断ではありません。
自分がどの派遣会社と雇用契約を結んでいるのかを確認することが最初のポイントです。
派遣社員の社会保険はいつから?
加入条件を満たした場合、健康保険・厚生年金の資格取得日は、原則として実際に使用関係が発生した日です。
たとえば、4月1日から社会保険の加入対象となる条件で働き始める場合、原則として4月1日が資格取得日になります。
ここで注意したいのが、
「資格情報が表示された日=社会保険に加入した日」ではない
ということです。
会社は資格取得届を事実発生日から5日以内に提出することになっていますが、届出日やマイナ保険証への資格情報の反映日と、資格取得日は別です。
「まだマイナ保険証に資格情報が表示されないから未加入なのでは?」と不安になった場合は、派遣会社に「資格取得日はいつですか?」と確認しましょう。
2026年10月1日から何が変わった?
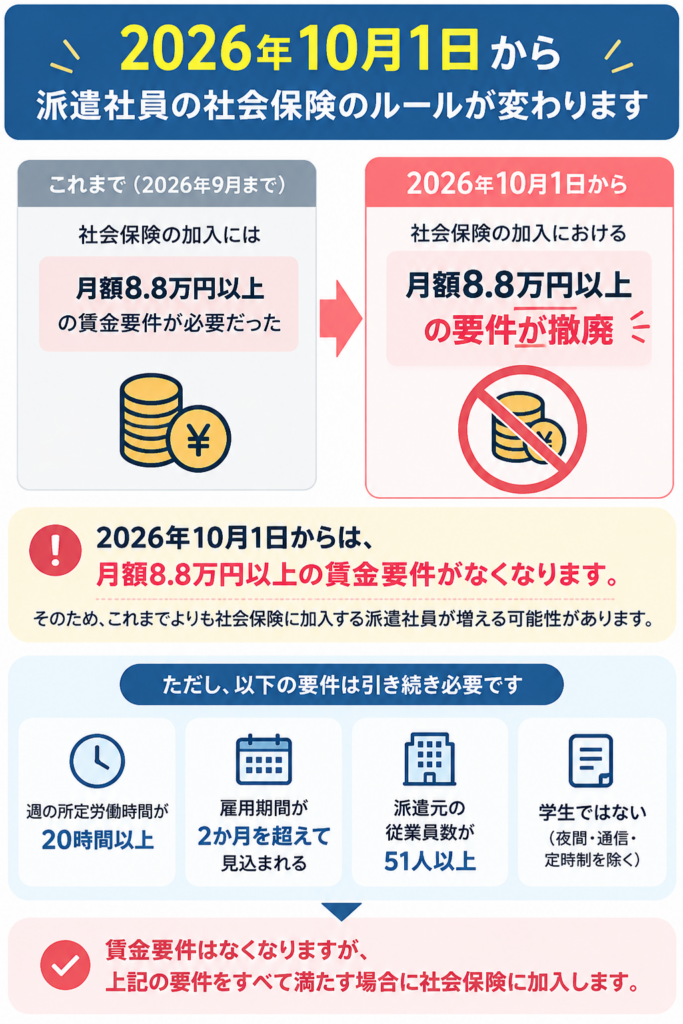
今回の大きな変更は、短時間労働者の社会保険加入要件から「所定内賃金が月額8.8万円以上」という賃金要件が撤廃されたことです。
日本年金機構は、2026年10月1日にこの賃金要件が撤廃されたと正式に案内しています。
| 項目 | 2026年9月まで | 2026年10月1日~ |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 20時間以上 |
| 月額8.8万円以上 | 必要 | 撤廃 |
| 学生ではない | 必要 | 必要 |
| 2か月を超えて雇用される見込み | 必要 | 必要 |
| 企業規模要件 | 原則51人以上の企業等 | 2027年10月までは原則51人以上の企業等 |
重要
2026年10月1日から「106万円の壁」が撤廃されたといっても、短時間労働者が全員社会保険に加入するようになったわけではありません。
現在は「月収が8.8万円以上かどうか」ではなく、週の所定労働時間、学生かどうか、雇用期間、企業規模などを確認します。
派遣社員の社会保険の加入条件
現在の制度では、まず「通常の労働者の4分の3以上働くか」を確認し、それを満たさない場合は短時間労働者の加入要件を確認します。
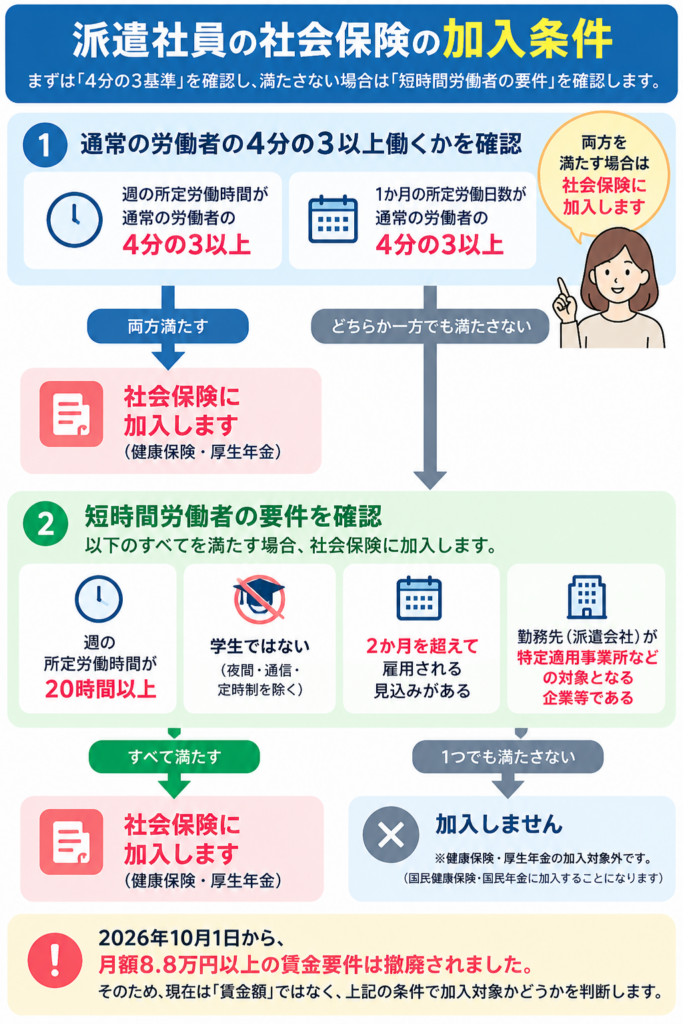
① 通常の労働者の4分の3以上働く場合
同じ事業所で働く通常の労働者と比べて、次の両方を満たす場合、健康保険・厚生年金の加入対象になります。
- 1週の所定労働時間が通常の労働者の4分の3以上
- 1か月の所定労働日数が通常の労働者の4分の3以上
たとえば、通常の労働者が週40時間・月20日勤務なら、週30時間以上・月15日以上が一つの目安です。
② 4分の3未満でも加入対象になる場合
4分の3基準を満たさない場合でも、短時間労働者の要件を満たすと社会保険に加入します。
2026年10月1日現在、主に確認するのは次の条件です。
- 週の所定労働時間が20時間以上
- 学生ではない
- 2か月を超えて雇用される見込みがある
- 勤務先が特定適用事業所などの対象となる企業等である
従来あった「所定内賃金が月額8.8万円以上」という条件は、2026年10月1日に撤廃されました。
そのため、今後は「月8.8万円未満だから社会保険に入らない」とは判断できません。
「週20時間以上なら必ず加入」は本当?
いいえ。週20時間だけで決まるわけではありません。
短時間労働者の場合は、週の所定労働時間だけでなく、学生かどうか、2か月を超えて雇用される見込みがあるか、企業規模などを確認します。
また、4分の3基準を満たしている場合は、短時間労働者向けの企業規模要件とは別のルートで加入対象になります。
派遣社員が最初に確認したい4項目
- 雇用契約書に書かれている週の所定労働時間
- 通常の労働者と比べて4分の3以上か
- 契約期間と更新・継続の見込み
- 雇用主である派遣会社が社会保険の適用対象となっているか
「106万円の壁」はなくなった?
はい。社会保険の加入判定に使われていた月額8.8万円の賃金要件は、2026年10月1日に撤廃されました。
「106万円の壁」と呼ばれてきたのは、月額8.8万円を年収換算すると約106万円になることが背景です。
ただし、正確には「年収106万円という基準そのものが法律に書かれていた」という意味ではありません。
これまで短時間労働者の社会保険加入条件の一つだった月額8.8万円以上の賃金要件がなくなった、ということです。
したがって、現在は「年間106万円を超えないように働けば社会保険に入らない」という考え方は適切ではありません。
企業規模要件は2026年10月には変わらない
2026年10月1日に変わったのは賃金要件であり、企業規模要件は同時には変わっていません。
短時間労働者の社会保険適用は、今後次のように段階的に広がります。
| 時期 | 短時間労働者の企業規模要件 |
|---|---|
| 2026年10月~2027年9月 | 原則51人以上 |
| 2027年10月~ | 36人以上 |
| 2029年10月~ | 21人以上 |
| 2032年10月~ | 11人以上 |
| 2035年10月~ | 企業規模要件を撤廃 |
なお、ここでいう企業規模は単純な「会社の在籍人数」ではなく、厚生年金保険の被保険者数を基準として判断します。
派遣社員は派遣先と派遣元、どちらを見る?
派遣社員の場合、ここを特に注意してください。
社会保険の雇用関係は、原則として派遣先ではなく派遣元の派遣会社にあります。
そのため、「派遣先が従業員1000人だから、自分も必ず短時間労働者の社会保険対象」という考え方ではなく、雇用主である派遣会社側の適用関係を確認する必要があります。
求人票だけでは判断できない場合は、派遣会社に確認しましょう。
配偶者の扶養に入っている場合はどうなる?
配偶者の健康保険の扶養に入っている人にとって、ここは特に重要です。
自分が勤務先の社会保険の加入対象になった場合、原則として、配偶者の健康保険の被扶養者のままではいられません。
つまり、
派遣会社の健康保険+厚生年金に加入する
という形に切り替わります。
そのため、扶養内で働いている人が勤務時間を増やすときは、時給だけでなく社会保険料を差し引いた後の手取りも確認することが大切です。
「106万円」と「130万円」は何が違う?
この2つは、非常に混同されやすい数字です。
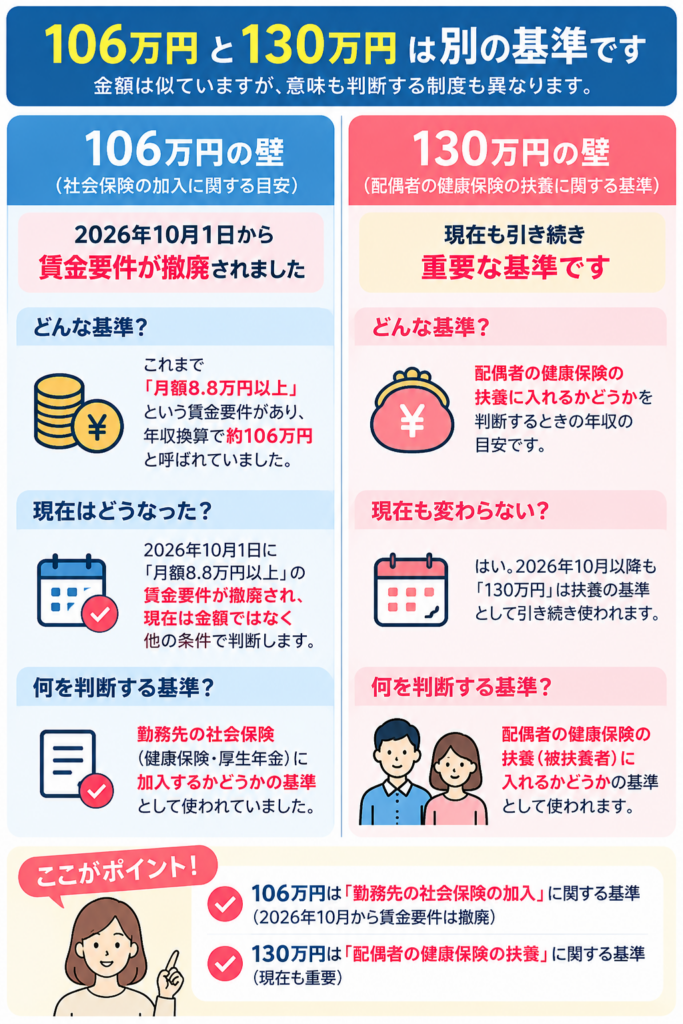
106万円の壁
「106万円」は、これまで短時間労働者の社会保険加入条件にあった月額8.8万円の賃金要件を年収換算した目安です。
2026年10月1日に、この賃金要件は撤廃されました。
そのため、現在は「106万円を超えるか」を社会保険加入の判定基準として使う考え方から離れる必要があります。
130万円の壁
一方の130万円は、主に配偶者などの健康保険の被扶養者になれるかどうかに関係する基準です。
社会保険の加入対象にならない場合でも、収入が継続的に130万円以上になると、原則として配偶者の健康保険の扶養から外れる可能性があります。
106万円 → これまでの「勤務先の社会保険加入」を判断する賃金要件
130万円 → 「配偶者の健康保険の扶養」を判断するときに関係する基準
なお、被扶養者の収入判定には年齢や続柄、収入の状況などによる例外・個別判断もあるため、配偶者の加入している健康保険者の基準も確認してください。
130万円を一時的に超えたら扶養から外れる?
ここも一律ではありません。
協会けんぽでは、人手不足による労働時間延長などで収入が一時的に増えた場合、事業主の証明を添えて被扶養者として認定できる取扱いがあります。
ただし、これは継続的に130万円以上となる働き方を自由に認める制度ではありません。
「今年だけ少し超えたから大丈夫」と自己判断せず、加入している健康保険者へ確認してください。
社会保険料はいくらかかる?
社会保険に加入すると、給与から健康保険料・厚生年金保険料などが控除されます。
40歳以上65歳未満の人は、原則として介護保険料も健康保険料とあわせて負担します。
保険料は「給与の○%」と全国一律で決まっているわけではありません。健康保険の保険者や標準報酬月額などによって変わるため、具体的な金額は個別に確認する必要があります。
また、健康保険・厚生年金保険の保険料は、原則として会社と本人が折半して負担します。
社会保険に加入すると手取りは減る?
短期的には、手取りが減るケースがあります。
特に、これまで配偶者の扶養に入り社会保険料の負担がなかった人が、自分で健康保険・厚生年金に加入する場合は、給与から本人負担分の保険料が控除されるためです。
ただし、社会保険加入には保障面でのメリットがあります。
健康保険のメリット
業務外の病気やケガで仕事を休み、給与が十分に受けられない場合には、傷病手当金の対象になることがあります。
また、出産のために会社を休んだ場合には、一定の条件のもとで出産手当金の対象になります。
厚生年金のメリット
厚生年金に加入すると、基礎年金に加えて厚生年金を受け取る仕組みになります。
そのため、「社会保険に入ると手取りが減る」という短期的な面だけでなく、休業時の保障や将来の年金まで含めて考えることが大切です。
2026年10月から「保険料調整制度」も始まった
2026年10月1日から、社会保険料の負担を一時的に軽減する保険料調整制度も始まりました。
これは、新たに社会保険の加入対象となる短時間労働者について、一定の事業所が事業主の追加負担によって本人の保険料負担を軽減できる仕組みです。
軽減できる期間は制度の利用から通算3年間です。
ただし、すべての派遣会社・すべての派遣社員が対象になるわけではありません。
対象となる事業所や従業員には条件があり、事業主による申出も必要です。
そのため、「2026年10月から社会保険料が自動的に安くなる」と考えるのではなく、対象になるかどうかを派遣会社へ確認してください。
短期派遣でも社会保険に入る?
「短期派遣だから社会保険に入らない」とは限りません。
短時間労働者の場合、2か月を超えて雇用される見込みがあるかどうかが重要です。
たとえば、最初の契約が2か月以内でも、
- 雇用契約書に更新される旨が書かれている
- 更新される場合がある旨が明示されている
- 同様の契約で更新された実績がある
など、2か月を超えて雇用される見込みがある場合は、当初から加入対象になることがあります。
反対に、最初の契約から更新しないことが明確で、2か月以内で終了することが決まっているケースでは扱いが異なります。
「2か月契約だから社会保険なし」とだけ判断せず、更新見込みを含めて派遣会社に確認しましょう。
派遣会社に登録しただけでも社会保険に入る?
一般的な登録型派遣では、派遣会社に登録しただけで、必ず社会保険に加入するわけではありません。
重要なのは、「登録しているか」ではなく、派遣会社との雇用関係が成立しているか、そして社会保険の加入条件を満たしているかです。
仕事に応募しただけ、求人を紹介してもらっただけ、登録だけしている状態と、実際に雇用契約を締結して就業する状態は分けて考えましょう。
派遣先が変わったら社会保険はどうなる?
同じ派遣会社との雇用関係が継続しているのであれば、派遣先が変わっただけで直ちに社会保険資格を失うとは限りません。
重要なのは、派遣先ではなく派遣会社との雇用関係がどうなっているかです。
一方、派遣会社との雇用契約が終了する場合は、社会保険の資格喪失などの手続きが必要になります。
派遣会社を変えたら社会保険はどうなる?
A派遣会社を退職してB派遣会社で働く場合、A社の社会保険をそのままB社へ「引き継ぐ」という考え方ではありません。
B社との雇用関係をもとに、B社で加入条件を満たすかを確認します。
- A社の社会保険資格喪失日
- B社の社会保険資格取得日
- 健康保険の切り替え方法
- 年金の切り替えが必要か
健康保険証はどうなる?2026年現在はマイナ保険証が基本
2026年現在、従来の健康保険証はすでに有効期限が終了しています。
医療機関・薬局では、マイナ保険証を利用するか、マイナ保険証を持っていないなど一定の場合は資格確認書を利用します。
「保険証が届かない」と心配になった場合は、派遣会社へ次の点を確認しましょう。
- 社会保険の資格取得日
- 資格取得届の提出状況
- 加入している健康保険者
- マイナ保険証の資格情報反映状況
- 資格確認書の交付対象かどうか
派遣会社に社会保険について確認する方法
自分が社会保険の対象かどうか分からない場合は、派遣会社に確認するのが一番確実です。
「社会保険に入りますか?」だけではなく、加入条件と資格取得日を具体的に確認することをおすすめします。
そのまま使える確認例
「今回の就業条件の場合、健康保険と厚生年金の加入対象になりますか?」
「週の所定労働時間は何時間として判定されていますか?」
「資格取得日はいつになりますか?」
「私の場合、2か月を超えて雇用される見込みはどのように判断されていますか?」
「現在、配偶者の扶養に入っていますが、扶養から外れる手続きは必要ですか?」
「給与から社会保険料が控除されるのは何月からですか?」
もし「短期だから」「扶養に入りたいから」「収入が少ないから」という説明だけで加入・非加入が決まっているように感じた場合は、「どの加入要件に当てはまらないためですか?」と具体的に確認すると、話が整理しやすくなります。
派遣営業経験8年から見ても「加入条件を自己判断しない」ことが大切
派遣営業として企業やスタッフの就業に関わってきた経験からすると、社会保険については、
「たぶん加入しない」
「扶養だから大丈夫」
「月8.8万円未満だから大丈夫」
といった形で自己判断しないことが大切です。
特に2026年10月以降は、「106万円」という以前の目安だけでは判断できなくなりました。
勤務時間、契約期間、雇用関係、派遣会社側の適用関係などを確認し、分からなければ担当営業や派遣会社へ聞きましょう。
派遣社員の社会保険でよくある質問
派遣社員は社会保険に入らないといけませんか?
加入条件を満たしていれば、派遣社員でも健康保険・厚生年金に加入する必要があります。
社会保険は派遣先で加入しますか?
原則として、派遣先ではなく派遣元の派遣会社との雇用関係をもとに加入手続きが行われます。
週20時間なら必ず社会保険に加入しますか?
いいえ。週20時間は重要な要件の一つですが、それだけで一律に決まるわけではありません。
2026年10月から106万円の壁はなくなりましたか?
はい。短時間労働者の社会保険加入にあった月額8.8万円以上の賃金要件が、2026年10月1日に撤廃されました。
2026年10月から企業規模要件もなくなりましたか?
いいえ。2026年10月時点では、短時間労働者の企業規模要件は原則として51人以上の企業等です。
社会保険に加入すると扶養から外れますか?
自分が勤務先の健康保険・厚生年金の加入対象となり、自分の健康保険に加入する場合は、原則として配偶者の健康保険の被扶養者ではなくなります。
2か月契約の派遣なら社会保険には入らないですか?
必ずしもそうではありません。契約が2か月以内でも、更新される見込みなどがある場合は、契約当初から加入対象になることがあります。
派遣会社に登録しただけでも社会保険に入りますか?
登録しただけで必ず社会保険に加入するわけではありません。実際の雇用関係と加入条件を確認する必要があります。
社会保険料が高くて手取りが減るのが不安です
社会保険加入によって本人負担の保険料が発生するため、手取りが減るケースはあります。
ただし、健康保険の傷病手当金・出産手当金や、厚生年金による年金保障などもあるため、現在の手取りだけで判断しないことが大切です。
まとめ|派遣社員の社会保険は「106万円」ではなく加入条件全体で確認しよう
派遣社員でも、社会保険の加入条件を満たせば健康保険・厚生年金に加入します。
特に2026年10月1日からは、これまで短時間労働者の加入条件にあった月額8.8万円以上の賃金要件が撤廃されました。
今後は「106万円を超えるか」だけではなく、次のポイントを確認することが重要です。
- 通常の労働者の4分の3以上の勤務か
- 週の所定労働時間が20時間以上か
- 2か月を超えて雇用される見込みがあるか
- 学生に該当するか
- 雇用主である派遣会社が社会保険の適用対象か
- 配偶者の健康保険の扶養に入っている場合、扶養から外れるか
また、「106万円」と「130万円」は意味が異なります。
106万円の壁に使われてきた月額8.8万円の賃金要件は2026年10月1日に撤廃されました。
一方、130万円は配偶者の健康保険の扶養に関係する基準として引き続き重要です。
派遣の仕事を選ぶときは、「時給×勤務時間」だけでなく、社会保険加入後の手取りや保障まで含めて条件を確認しましょう。
そして、自分が対象か判断できない場合は、雇用契約書・就業条件を確認したうえで、派遣会社に具体的な条件と資格取得日を聞くのがおすすめです。
この記事の情報について
この記事は2026年10月5日時点で公表されている厚生労働省・日本年金機構・協会けんぽ等の情報をもとに整理しています。社会保険の加入判定や扶養認定は個別の雇用契約・勤務先・健康保険者によって異なる場合があるため、最終的な判断は勤務先の派遣会社や加入している健康保険者、日本年金機構などへ確認してください。
あわせて読みたい
- 派遣の契約満了後はどうする?退職・離職票・失業保険・次の仕事までの流れを解説
- 派遣の有給休暇はいつから?何日もらえる?|営業経験8年が解説
- 派遣の有給休暇は拒否される?取得できる条件と断られた時の対処法
- 2026年10月から派遣社員は何が変わる?給料・待遇・説明義務を営業経験8年が解説